- Ловушка постоплаты: почему успешные продажи замораживают кассу
- Как исправлять
- Cash Flow: почему бумажная прибыль не кормит
- Как исправлять
- Финансовый цикл и оборотный капитал: сколько денег застревает по дороге к кассе
- Как исправлять
- Юнит-экономика и маржа: как масштабировать убытки
- Как исправлять
- Дисбаланс LTV и CAC: когда маркетинг работает против вас
- Как исправлять
- Чек-лист: как расти и не обанкротиться
- Вместо заключения
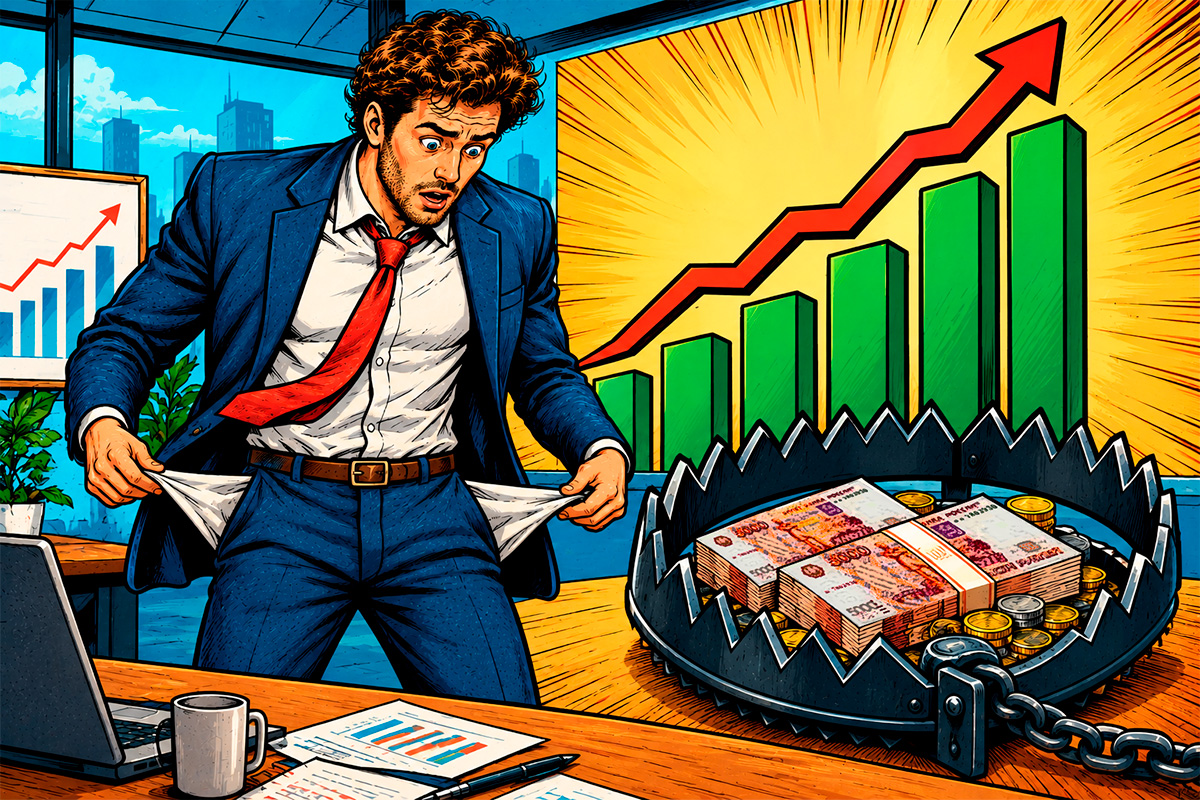
Представьте классическую картину из жизни начинающего предпринимателя. Основатель молодой компании выкладывает в соцсети скриншот из CRM: график продаж рвётся вверх, выручка за месяц удвоилась, отдел продаж открывает шампанское, а в комментариях сыплются поздравления. Кажется, бизнес наконец-то поймал волну и теперь будет только расти.
Проходит три недели. Тот же предприниматель сидит в почти пустом офисе, нервно обновляет банковское приложение и пытается понять, где взять пару миллионов рублей на зарплаты, налоги и аренду. Поставщики требуют оплату, отгрузки приостановлены, а на расчётном счёте осталось столько денег, что их хватит разве что на скромный обед для команды — без десерта и кофе.
Это не сюрреализм и не происки конкурентов. Компания угодила в классическую ловушку чрезмерного роста — overtrading. Продажи растут быстрее, чем бизнес способен финансировать этот рост.
Выручка — метрика тщеславная. Она эффектно выглядит в презентации для инвесторов и в постах для соцсетей, но сама по себе не оплачивает счета. Можно заключить крупный контракт, показать красивую прибыль на бумаге и при этом остаться без денег на ближайшие платежи.
Бизнес губит не обязательно отсутствие клиентов. Иногда его губит избыток заказов, если компания не рассчитала, сколько оборотных средств потребуется, чтобы эти заказы выполнить.
Разберём пять ловушек быстрого роста и конкретные способы не превратить успех отдела продаж в финансовую реанимацию.
Ловушка постоплаты: почему успешные продажи замораживают кассу
Представим, что вы заключили контракт с крупным клиентом на 20 миллионов рублей. Поздравления можно принимать уже сейчас — по крайней мере, в рабочем чате. Но в договоре есть мелкий шрифт, который обычно не попадает на праздничные скриншоты: оплата через 60–90 дней после поставки или подписания акта.
Чтобы выполнить заказ, вам нужно заплатить за сырьё, производство, упаковку, склад, логистику и дополнительный персонал. Эти расходы возникают сегодня. Деньги от покупателя придут потом — если документы оформлены правильно и клиент заплатит в срок.
Получается финансовый фокус: работы больше, выручка выше, а денег на счёте меньше. Чем быстрее растут продажи с отсрочкой платежа, тем больше средств может застревать в дебиторской задолженности — суммах, которые вам должны покупатели.
Как исправлять
Факторинг. Вы уступаете фактору денежное требование к покупателю и получаете финансирование раньше срока оплаты. Например, факторинговая компания может перечислить аванс в размере 70–90% суммы поставки, а остаток — после того, как покупатель заплатит, за вычетом комиссии и предусмотренных договором удержаний. Конкретный аванс, стоимость и распределение рисков зависят от условий сделки. Факторинг не делает дебиторку бесплатной, зато помогает не ждать несколько месяцев, пока заработанные деньги вернутся в оборот.
Согласуйте сроки с обеих сторон. Смотрите не только на то, когда платит покупатель, но и на то, когда деньги нужны вам: на закупку, производство, хранение и доставку. Если клиент рассчитывается через 60 дней, попробуйте договориться с поставщиками об отсрочке сопоставимой продолжительности или разбить оплату на этапы. Но не превращайте это в механическое правило «всем платить позже»: условия должны быть выполнимыми, а договорённости — соблюдаться. Отсрочка поставщика не спасёт, если товар месяц лежит на складе, а срок оплаты клиента ещё даже не начался.
Скидка за быструю оплату. Иногда клиент готов заплатить раньше, если получит скидку. Это может быть выгодно обеим сторонам, но скидка — не бесплатный способ ускорить поступление денег. Например, 2–3% за оплату на несколько недель раньше способны обойтись дороже краткосрочного финансирования. Сравните стоимость скидки с ценой факторинга или кредита, учтите маржу сделки и только потом предлагайте условия покупателю.
Главный принцип прост: контракт приносит не только выручку, но и потребность в деньгах. До подписания крупной сделки посчитайте, чем вы профинансируете исполнение заказа до поступления оплаты.
Cash Flow: почему бумажная прибыль не кормит
Представьте, что в отчёте о прибылях и убытках у вас красуется чистая прибыль в три миллиона рублей. Настроение — на дивиденды, отпуск и, возможно, новый автомобиль. Но банковское приложение напоминает, что свободных денег на всё это нет.
Противоречия здесь нет. Прибыль и денежный поток — разные вещи. Бухгалтерская прибыль отражает доходы и расходы за период по правилам учёта. Деньги же появляются на счёте только тогда, когда покупатель действительно платит, и исчезают, когда вы совершаете платежи.
Допустим, вы купили товар за 100 рублей и продали его за 150 рублей с отсрочкой платежа. Если продажа уже признана в учёте, сделка может показать 50 рублей прибыли до учёта прочих расходов. Но в момент закупки из кассы ушли 100 рублей, а покупатель пока не перечислил ни копейки. По денежному потоку на этом этапе — отток 100 рублей и ноль поступлений. Прибыль существует в отчёте, а деньги всё ещё в пути.
Так и появляется кассовый разрыв: обязательный платёж наступает раньше, чем на счёт приходят средства для его покрытия. Это не всегда означает, что бизнес убыточен. Но если разрыв нечем закрыть, даже прибыльная компания может задержать зарплату, сорвать поставку или нарушить обязательства перед кредиторами.
Как исправлять
Платёжный календарь. Управлять платежами «по памяти» — всё равно что водить ночью с выключенными фарами: какое-то время может везти, но рассчитывать на это не стоит. Составьте календарь, где по дням расписаны ожидаемые поступления, зарплаты, налоги, аренда, закупки, кредитные платежи и другие обязательства. Прогнозируйте движение денег хотя бы на 4–8 недель вперёд, а если у бизнеса длинный финансовый цикл или выраженная сезонность — на больший срок. Календарь должен показывать не только сегодняшнюю нехватку, но и будущую дату, когда баланс рискует уйти в минус.
Резерв ликвидности. Держите отдельный резерв на обязательные расходы. Запас в размере одного-двух месяцев фиксированных затрат может быть отправной точкой, но не универсальной нормой: бизнесу с нестабильными продажами, длинными отсрочками и сезонными провалами может потребоваться больше. Размер резерва нужно определять по сценарию денежных потоков, а не по принципу «так делают все».
Кредитная линия на случай разрыва. Возобновляемая кредитная линия может служить страховкой, если крупный клиент задержал платёж или поступления сдвинулись на несколько дней. Оформлять её лучше до того, как деньги срочно понадобились: в момент кризиса у компании может оказаться меньше времени и возможностей договариваться с банком. При этом кредитная линия — не бесплатная подушка безопасности: учитывайте проценты, комиссии и график погашения.
Финансовый цикл и оборотный капитал: сколько денег застревает по дороге к кассе
Оборотный капитал — это ресурсы, которые поддерживают ежедневную работу компании: деньги связаны в запасах и дебиторской задолженности, пока бизнес ждёт продажи и оплату. Для управления ростом особенно важно понимать не только сумму этих средств, но и то, как долго они остаются занятыми.
Финансовый, или денежный, цикл показывает, сколько времени проходит между оплатой поставщикам и получением денег от покупателей. Сначала вы закупаете товар или сырьё, затем храните его или превращаете в готовую продукцию, отгружаете клиенту и ждёте оплаты. Чем длиннее этот путь, тем больше оборотных средств нужно, чтобы процесс не остановился.
Предположим, от оплаты поставщику до поступления денег от клиента проходит около 90 дней. Пока одна партия товара проходит этот круг, нужно финансировать следующую. Если продажи резко увеличатся, потребность в деньгах тоже может вырасти — особенно если сроки оплаты, складские запасы и себестоимость остаются прежними. В упрощённом сценарии удвоение объёма операций может потребовать примерно вдвое больше оборотного финансирования. Если свободных средств и доступного кредита нет, рост превращается в затор.
Как исправлять
Разберите складские запасы. Проверьте, что продаётся быстро, а что месяцами собирает пыль. Неликвид — это деньги, которые уже потрачены, но пока не вернулись в оборот. Иногда выгоднее распродать залежавшийся товар со скидкой, чем продолжать оплачивать его хранение и упускать возможность профинансировать востребованные позиции. Только оцените экономику распродажи: скидка должна освобождать деньги, а не создавать ещё больший убыток без веской причины.
Управляйте дебиторской задолженностью по регламенту. Установите правила: когда напоминаете об оплате, при какой просрочке ограничиваете новые отгрузки, кто согласует исключения и как эскалируются проблемные долги. Для одного клиента критичным может быть уже несколько дней задержки, для другого предусмотрен договором иной порядок. Поэтому автоматический стоп-лист лучше привязать к условиям договора, сумме долга, истории платежей и риску, а не к универсальному правилу «опоздал на три дня — отключаем кислород».
Пересмотрите условия с поставщиками. Торгуйтесь не только за закупочную цену, но и за сроки, частоту поставок и порядок оплаты. Дополнительные 10–15 дней отсрочки или поставка под реализацию могут высвободить заметную сумму оборотных средств. Однако более длинная отсрочка иногда компенсируется повышенной ценой или потерей скидки за раннюю оплату. Сравнивайте полную стоимость условий, а не один параметр в договоре.
Смысл управления финансовым циклом — не просто выбить отсрочку у всех подряд. Нужно быстрее возвращать деньги в оборот: держать меньше лишних запасов, получать оплату без ненужных задержек и согласовывать сроки платежей с реальным ходом бизнеса.
Юнит-экономика и маржа: как масштабировать убытки
Одна из самых дорогих фраз в молодом бизнесе звучит примерно так: «Сейчас продаём почти в ноль, зато захватим долю рынка, а потом на объёмах заработаем».
Иногда временное снижение маржи действительно оправдано стратегией — например, если компания осознанно инвестирует в привлечение клиентов и понимает, когда эти вложения окупятся. Но если расчётов нет, «потом заработаем» превращается в финансовую версию сказки о богатстве, которое обязательно придёт к третьей серии.
Представим, что после оплаты закупки, упаковки, логистики, комиссии маркетплейса, эквайринга, возвратов и рекламы каждая проданная единица приносит минус 50 рублей. Чем больше вы продаёте, тем больше денег теряете на каждой новой продаже — ещё до покрытия постоянных расходов. Удвоение продаж в такой модели не приближает прибыль, а ускоряет убыток.
Здесь важно различать выручку, валовую прибыль и маржинальный доход. Выручка — сколько продали. Валовая прибыль учитывает себестоимость товара или услуги в принятой модели учёта. Маржинальный доход показывает, сколько остаётся после переменных расходов, чтобы покрыть постоянные затраты и сформировать прибыль. Для решения о масштабировании нужно понимать, что именно остаётся с каждого заказа, клиента, товара и канала продаж.
Как исправлять
Считайте полную экономику заказа. Не ограничивайтесь закупочной ценой. Учитывайте упаковку, доставку, хранение, комиссии площадок и платёжных систем, скидки, возвраты, брак, расходы на привлечение покупателя и налоги, применимые к вашей модели. Считайте показатели отдельно по товарам, каналам и типам заказов: в общей выручке убыточные позиции умеют отлично маскироваться за прибыльными.
Установите минимальную маржинальную планку. Определите, какой вклад в покрытие постоянных расходов и прибыль должна приносить сделка. Например, компания может установить порог в 25%, если расчёты её модели это оправдывают. Но 25% — не магическое число для любого бизнеса: допустимый уровень зависит от отрасли, структуры затрат, оборачиваемости и стоимости привлечения клиента. Скидки, опускающие сделку ниже установленного порога, должны требовать согласования и понятного экономического обоснования.
Проведите ревизию ассортимента. Иногда товары-рекордсмены по продажам съедают прибыль из-за дорогой доставки, большого количества возвратов или высокого процента брака. Проверьте их реальный вклад в результат. Не спешите автоматически удалять каждую низкомаржинальную позицию: она может приводить покупателей к более прибыльным товарам или помогать продавать комплект. Но такие преимущества должны подтверждаться данными, а не верой в то, что популярный товар когда-нибудь начнёт приносить деньги.
Масштабировать нужно не только объём. Масштабировать нужно работающую экономику сделки.
Дисбаланс LTV и CAC: когда маркетинг работает против вас
Чтобы удвоить выручку, руководство увеличивает рекламный бюджет. Кампании приносят новых клиентов, график продаж бодро ползёт вверх — всё выглядит отлично. Но никто не проверил, сколько компания тратит на привлечение каждого покупателя и сколько денег этот покупатель в итоге приносит.
Здесь встречаются две важные метрики:
- CAC (Customer Acquisition Cost) — стоимость привлечения клиента. В расчёт стоит включать не только рекламные расходы, но и другие затраты на продажи и привлечение, если они существенны для вашей модели.
- LTV (Lifetime Value) — ценность клиента за всё время взаимодействия с компанией. Для оценки прибыльности полезно считать не просто выручку от клиента, а маржинальный доход, который он приносит после переменных затрат.
Допустим, привлечение одного клиента обходится в 5 000 рублей, а за всё время сотрудничества он приносит только 3 500 рублей маржинального дохода. До покрытия постоянных расходов компания уже не добирает 1 500 рублей на каждом таком клиенте. Если новых покупателей приводить тем же способом всё больше, убыток растёт вместе с рекламным бюджетом.
Как исправлять
Сравнивайте LTV и CAC на одной основе. Соотношение LTV/CAC около 3:1 часто используют как ориентир для устойчивой модели: ценность клиента должна примерно втрое превышать стоимость его привлечения. Но это не закон и не универсальный норматив. Оптимальное соотношение зависит от отрасли, частоты повторных покупок, маржинальности и срока окупаемости. Для бизнеса, который получает деньги от клиента постепенно, особенно важно проверить, как быстро возвращаются расходы на привлечение.
Работайте над удержанием. Повторная покупка часто обходится дешевле привлечения совершенно нового клиента. Улучшайте сервис, напоминайте о расходуемых товарах, развивайте программы лояльности и подписки там, где они действительно удобны покупателю. Если клиент возвращается чаще и остаётся с компанией дольше, LTV может увеличиться без пропорционального роста затрат на рекламу.
Продумывайте допродажи и комплекты. Сопутствующий товар, комплект или предложение при оформлении заказа могут повысить маржинальный доход с первой покупки. Но комплект имеет смысл только тогда, когда дополнительная выручка действительно покрывает затраты на товар, сборку, доставку, скидку и возможные возвраты. Увеличивать средний чек любой ценой — ещё один способ красиво масштабировать неэффективность.
В маркетинге важно не просто покупать новых клиентов. Нужно понимать, когда и за счёт чего эти вложения возвращаются.
Чек-лист: как расти и не обанкротиться
Прежде чем нажимать на педаль акселератора, проверьте, готовы ли финансы компании к ускорению.
- Разделите прибыль и деньги. Регулярно смотрите отчёт о прибылях и убытках и отчёт о движении денежных средств. Первый помогает понять финансовый результат, второй — куда деньги пришли и куда ушли. Для планирования используйте ещё и платёжный календарь: исторический отчёт не предупредит о кассовом разрыве, который случится через три недели.
- Читайте условия контрактов до подписания. Прежде чем праздновать договор на 50 миллионов рублей, рассчитайте, сколько собственных оборотных средств потребуется на закупку, производство, зарплаты и логистику до получения оплаты. По возможности согласуйте аванс, оплату по этапам или более короткую отсрочку.
- Финансируйте рост заранее. Планируемое удвоение продаж должно сопровождаться планом финансирования: собственными средствами, реинвестированной прибылью, факторингом или заранее согласованной кредитной линией. Надежда на то, что деньги как-нибудь появятся после отгрузки, — не финансовая стратегия.
- Создайте резерв ликвидности. Определите целевой размер резерва с учётом сезонности, сроков оплаты клиентов и обязательных расходов. Можно начать с регулярного отчисления установленной доли поступлений — например, 3% выручки, — но периодически проверяйте, хватает ли этой суммы для реальных рисков бизнеса. Сам процент не заменяет расчёт потребности в деньгах.
- Считайте экономику до масштабирования. Проверьте маржинальный доход по ключевым товарам, заказам и рекламным каналам. Если дополнительные продажи увеличивают убыток или создают кассовый разрыв, рост нужно сначала перенастроить, а уже потом ускорять.
Вместо заключения
Управлять падающим бизнесом тяжело. Но управлять растущим бизнесом без финансовых индикаторов не менее опасно: на высокой скорости ошибки становятся дороже, а времени на исправление остаётся меньше.
Представьте компанию как автомобиль. Выручка — это скорость, с которой он несётся вперёд. Денежный поток — запас топлива, маржинальность — тормозная система, а платёжный календарь — приборная панель, которая предупреждает о проблемах. Разгоняться приятно. Но если не следить за топливом, тормозами и приборной панелью, рекорд скорости может закончиться на обочине.
Рост сам по себе не делает бизнес здоровым. Здоровым его делают прибыльная экономика сделок, достаточный оборотный капитал и умение вовремя превращать отгрузки в реальные деньги.
А вы сталкивались с кассовыми разрывами во время резкого роста продаж? Как выкручивались — привлекали кредит, использовали факторинг или договаривались с поставщиками? Делитесь опытом в комментариях: чужой способ закрыть финансовую дыру иногда полезнее ещё одной мотивирующей цитаты о предпринимательстве.