- Миф о потребительской корзине
- Инфляционное неравенство: почему бедные чувствуют рост цен сильнее
- Причина первая. Когда половина зарплаты уже расписана
- Причина вторая. Эффект замещения, или вниз уже некуда
- Причина третья. Почему дешёвые товары не всегда дешевле дорожают
- Скрытая инфляция: когда ценник делает невинное лицо
- Личный индекс инфляции: метод «Финансиста»
- Шаг 1. Выберите 15–20 ключевых позиций
- Шаг 2. Используйте принцип «чека-близнеца»
- Шаг 3. Рассчитайте личный процент
- Как наши страхи поднимают цены
- 6. Главный счётчик: что происходит с вашими доходами
- Что со всем этим делать?
- 1. Не храните все деньги «под матрасом»
- 2. Изучите инструменты защиты от инфляции
- 3. Инвестируйте в собственную квалификацию
- Вместо заключения
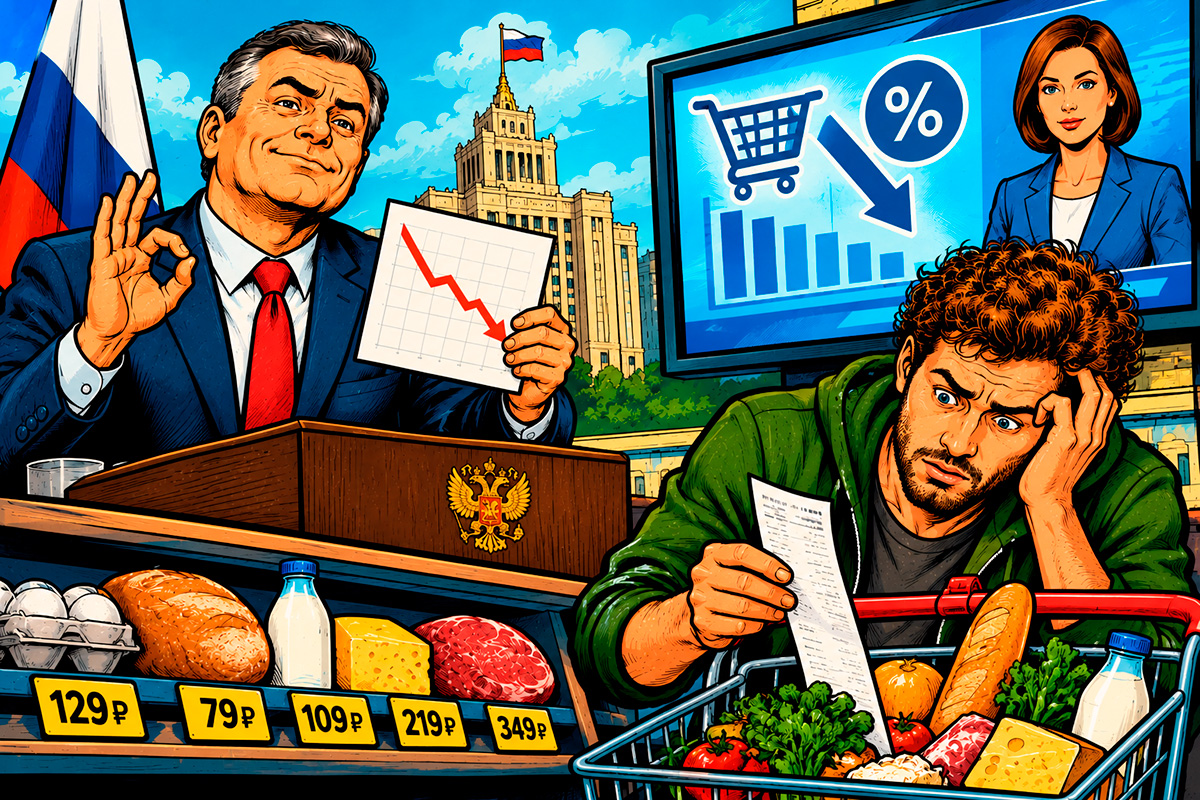
Представьте обычный вторник. Вечер, супермаркет, очередь на кассу. Вы машинально перекладываете покупки на ленту: пачка сливочного масла, сыр, овощи, пара пачек макарон. Ничего особенного — обычная продуктовая корзина без трюфелей, икры и шампанского за ползарплаты.
Кассир называет сумму. Вы смотрите на экран, потом на покупки, потом снова на экран. В голове ненадолго повисает тишина: кажется, вы случайно оплатили ещё и тележку незнакомца, доверху набитую деликатесами.
Дома вы включаете новости. На экране — серьёзный человек в костюме, который с выражением глубокого удовлетворения сообщает:
«Годовая инфляция в стране составила 7,8%».
И тут в голове возникает вполне логичный вопрос: нас где-то обманывают или у финансистов просто другая Вселенная — со своими ценами, законами физики и молоком по три копейки?
На самом деле дело не в параллельной реальности. Официальная инфляция не обязательно неправильная, а ваши ощущения — не обязательно обманчивые. Просто статистика измеряет среднее изменение цен, а семейный бюджет сталкивается с совершенно конкретными расходами.
У государства — условная корзина из сотен товаров и услуг. У вас — холодильник, который нужно заполнить, счета, которые нужно оплатить, и привычный набор покупок, внезапно ставший дороже.
Поэтому инфляция бывает одной на графике и совсем другой — на вашей банковской карте.
Давайте разберёмся, почему так происходит и как посчитать, насколько быстро дорожает именно ваша жизнь.
Миф о потребительской корзине
Чтобы понять, откуда берётся цифра инфляции — допустим, 8%, — нужно заглянуть внутрь статистической кухни.
Для расчётов Росстат использует набор товаров и услуг, цены на которые регулярно отслеживаются. При этом одни позиции отражают повседневные расходы, другие встречаются в жизни гораздо реже. Учитываются не только изменения цен, но и то, какую долю потребительских расходов занимает та или иная категория.
Представьте, что в одной корзине встретились:
- батон нарезного хлеба;
- молоко и куриные яйца;
- билет в партер Большого театра;
- чугунная ванна;
- поездка на поезде за границу;
- пара носков.
Набор выглядит так, будто его составляли домохозяйка, театральный критик, сантехник и человек, собирающийся в отпуск. Но логика есть: статистика старается охватить разные стороны потребительских расходов.
Главный нюанс — все позиции имеют разный вес. Подорожание товара, на который люди тратят значительную часть дохода, влияет на общий показатель сильнее, чем изменение цены редкой или дорогостоящей покупки, занимающей небольшую долю расходов.
Теперь представим ситуацию. Цены на некоторые автомобили или строительные материалы почти не изменились. Другие товары после предыдущего скачка даже немного подешевели. А яйца, курятина и молочная продукция ощутимо прибавили в цене.
В результате средний показатель может выглядеть вполне умеренным. Математика не врёт — она просто учитывает множество разных цен и их вес в расходах.
Но есть одна житейская тонкость.
Чугунную ванну вы покупаете раз в двадцать лет. Некоторые крупные покупки и вовсе никогда не появляются в вашем семейном бюджете. А за яйцами, молоком, хлебом и овощами ходите постоянно.
Если дорожает то, что вы покупаете каждый день, усреднённая статистика может мало напоминать ваши ощущения от похода в магазин.
Официальная инфляция показывает, как в среднем меняются потребительские цены. Личная — насколько эти изменения ударили по вашему бюджету. Это два разных взгляда на одну экономическую реальность.
Инфляционное неравенство: почему бедные чувствуют рост цен сильнее
Есть неприятная особенность инфляции: чем скромнее доход семьи, тем болезненнее для неё может оказаться одинаковое повышение цен.
Дело не в том, что у одних людей продукты дорожают по особому тарифу. Ценники, как правило, едины. Разница — в структуре расходов и в том, сколько свободы остаётся у человека после обязательных платежей.
Разберём три причины.
Причина первая. Когда половина зарплаты уже расписана
Представим две семьи.
Первая получает доход, которого едва хватает на продукты, коммунальные платежи, транспорт и другие обязательные расходы. Вторая после оплаты всего необходимого ещё может позволить себе отпуск, рестораны, развлечения и крупные покупки.
Если дорожают продукты, электричество, отопление и проезд, обе семьи столкнутся с ростом расходов. Но для первой эти товары и услуги занимают гораздо большую долю бюджета.
Когда на еду и коммунальные платежи уходит 60–70% дохода, даже относительно небольшое повышение цен становится серьёзной проблемой. Ведь сэкономить за счёт других расходов почти невозможно: свободных денег и так мало.
А если значительная часть бюджета уходит на базовые потребности, инфляция повседневных товаров превращается в главный показатель личного благополучия. Неважно, насколько подешевели автомобили премиум-класса, если вам нужно каждую неделю покупать продукты.
Причина вторая. Эффект замещения, или вниз уже некуда
Когда дорожают привычные покупки, у обеспеченного потребителя обычно остаётся пространство для манёвра.
Подорожал пармезан? Можно перейти на другой твёрдый сыр. Ресторан стал слишком дорогим? Есть заведения подешевле, доставка со скидкой или домашний ужин. Вместо поездки в дальнюю страну можно выбрать отпуск поближе.
Экономисты называют это эффектом замещения: человек меняет одни товары и услуги на другие, стараясь сократить расходы.
Но представьте, что вы уже покупаете самый доступный хлеб, недорогую крупу и продукты по акциям. Дешевле — не всегда значит доступнее, а дальше снижать качество и разнообразие питания бывает просто невозможно или нежелательно.
Получается своеобразная ловушка: у человека с небольшим доходом меньше возможностей адаптироваться к росту цен. Ему приходится либо тратить больше, либо отказываться от чего-то необходимого.
Поэтому одинаковая инфляция в статистическом отчёте может означать совершенно разный уровень дискомфорта для двух семей.
Причина третья. Почему дешёвые товары не всегда дешевле дорожают
Есть и ещё один нюанс. Цена продукта складывается не только из сырья, но и из упаковки, перевозки, хранения, зарплат сотрудников, электроэнергии и множества других расходов.
Например, у перевозчика подорожало топливо. Он повышает тарифы на доставку. Производителю приходится платить больше за логистику, а магазину — за поставки. В итоге часть дополнительных затрат может оказаться в розничной цене.
У некоторых базовых товаров и отдельных категорий в розничной торговли возможности долго поглощать такие издержки ограничены. Если маржа невелика, постоянное удорожание поставок быстро начинает давить на конечную цену.
В премиальном сегменте у компании иногда больше возможностей временно сдерживать ценник: пересматривать акции, сокращать маркетинговые расходы или жертвовать частью прибыли. Но и здесь нет универсального правила — всё зависит от конкуренции, спроса и положения конкретного производителя.
Вывод: личная инфляция зависит не только от того, что дорожает, но и от того, сколько места в вашем бюджете занимают подорожавшие товары.
Скрытая инфляция: когда ценник делает невинное лицо
Иногда вы приходите в магазин и видите знакомую упаковку по привычной цене. Кажется, всё спокойно. Можно выдохнуть.
Но есть один вопрос, который стоит задать перед покупкой: а внутри по-прежнему столько же?
Производители давно освоили искусство незаметного изменения цены. Оно не всегда выглядит как прямое повышение стоимости — порой достаточно изменить сам продукт.
Например:
- было 1 000 миллилитров молока, стало 900;
- в упаковке печенья раньше лежало 300 граммов, теперь — 250;
- вместо десяти яиц покупатель получает девять;
- продукт сохранил прежний объём упаковки, но изменились состав, пропорции ингредиентов или характеристики.
Такое сокращение объёма или веса при сохранении либо увеличении цены обычно называют шринкфляцией. По сути, вы платите столько же за меньшее количество товара — или получаете меньше, заплатив больше.
Есть и другой вариант: меняется рецептура. В продукте могут заменить часть ингредиентов, скорректировать состав или использовать более дешёвое сырьё. Покупателю стоит внимательно читать этикетку, особенно если он привык брать товар почти не глядя.
В результате ценник остаётся прежним, упаковка выглядит знакомо, а стоимость привычной порции постепенно растёт.
И вот здесь скрывается важный нюанс: если вы сравниваете только цены на упаковки, часть подорожания может пройти мимо вашего внимания. Сравнивать нужно ещё и стоимость килограмма, литра или другой единицы измерения.
Подробнее о том, как производители сокращают граммы, меняют рецептуру и маскируют удорожание, мы рассказали в отдельном материале: Инфляция, которую вы не замечаете: три способа поднять цену, не меняя ценник.
Личный индекс инфляции: метод «Финансиста»
Хватит гадать, почему деньги заканчиваются быстрее обычного. Попробуем превратить неприятное ощущение в конкретную цифру.
Для этого не понадобится экономическое образование, сложная таблица или калькулятор с отдельной кнопкой для расчёта макроэкономических показателей. Достаточно банковского приложения, истории покупок и примерно 15 минут свободного времени.
Наша задача — рассчитать личный индекс инфляции: насколько изменилась стоимость привычного вам набора товаров и услуг за год.
Шаг 1. Выберите 15–20 ключевых позиций
Не нужно записывать каждую жвачку, чашку кофе и случайную шоколадку. Сосредоточьтесь на расходах, которые регулярно повторяются и занимают заметную часть бюджета.
В список можно включить:
- Продукты: мясо, молоко, яйца, сыр, овощи, фрукты, крупы и хлеб.
- Обязательные платежи: коммунальные услуги, интернет и мобильную связь.
- Транспорт: бензин, проездной или регулярные поездки на такси.
- Дом и семья: бытовую химию, товары для детей, корм для кота или собаки.
- Регулярные сервисы: подписки, приложения, платные онлайн-услуги.
Не обязательно ограничиваться ровно двадцатью позициями. Важнее, чтобы список отражал именно вашу жизнь, а не усреднённый портрет абстрактного покупателя.
Если вы каждый день ездите на автомобиле, топливо заслуживает отдельного внимания. Если работаете из дома и почти не пользуетесь транспортом, включать бензин в личную корзину нет необходимости.
Иными словами, составляйте корзину не для Росстата, а для себя.
Шаг 2. Используйте принцип «чека-близнеца»
Здесь многие совершают ошибку: сравнивают сегодняшние цены с теми, которые помнят по прошлому месяцу или сезону.
Но цены подвержены сезонным колебаниям. Летом овощи могут дешеветь, зимой — дорожать. Расходы на отпуск зависят от месяца, коммунальные платежи — от сезона, а отдельные товары периодически попадают под акции.
Если сравнить июль с маем, вы рискуете принять сезонные изменения за инфляцию. Или, наоборот, недооценить рост цен.
Поэтому для годового сравнения лучше брать одинаковые месяцы: например, октябрь 2026 года и октябрь 2025 года.
Зайдите в историю операций банковского приложения, чеки из магазинов или историю заказов в сервисе доставки. Вспомните не просто похожие покупки, а максимально сопоставимые товары: тот же объём упаковки, тот же тип продукта, сопоставимое качество.
Именно здесь пригодится «чек-близнец» — набор покупок, который максимально похож на ваш привычный чек годичной давности.
Если в прошлом году вы покупали литр молока, а сейчас — упаковку объёмом 900 миллилитров, сравнивайте не только общую цену, но и стоимость литра. Иначе шринкфляция останется за кадром.
Для более точного результата учитывайте и изменения количества покупок. Если вы стали покупать больше продуктов из-за появления ребёнка или меньше ездить на машине, фактические расходы изменятся не только из-за инфляции.
Чтобы сравнение было честным, сначала оцените изменение цены сопоставимой корзины, а затем отдельно посмотрите, как изменились ваши реальные привычки потребления.
Шаг 3. Рассчитайте личный процент
Формула выглядит сложнее, чем работает на практике:Допустим, год назад ваша сопоставимая корзина стоила 10 000 рублей, а теперь обходится в 11 500 рублей.
Подставляем числа:Получается, стоимость вашей корзины выросла на 15% за год.
Это и есть её личная инфляция — при условии, что состав корзины и объёмы покупок сопоставимы.
Теперь представим двух людей.
Первый — IT-специалист без детей, который работает удалённо, редко ездит на машине и часть дохода тратит на развлечения и путешествия. Его личная корзина подорожала, допустим, на 9%.
Второй — семейный человек с двумя детьми, собакой, автомобилем и ипотечным ремонтом, который никак не хочет заканчиваться. Продукты, транспорт, товары для семьи и другие регулярные расходы подорожали для него сильнее, и личный показатель составил 18%.
У этих людей разные корзины, поэтому и результат различается. При этом ни одна из цифр не обязана совпадать с официальной инфляцией.
И это нормально. Одна статистическая средняя не может в точности описать расходы каждого домохозяйства.
Важное уточнение: если вы просто сложите все суммы из банковской выписки, то получите изменение расходов, а не обязательно личную инфляцию. Расходы могли вырасти потому, что цены повысились, но могли и потому, что вы стали больше покупать. Для расчёта именно инфляции нужно сравнивать цены на сопоставимый набор товаров и услуг.
Как наши страхи поднимают цены
Инфляция живёт не только в производственных цехах, логистических центрах и отчётах экономистов. Она живёт ещё и в головах людей.
В экономике для этого есть специальный термин — инфляционные ожидания. Так называют представления людей и бизнеса о том, как будут меняться цены в будущем.
На первый взгляд это обычные прогнозы. Но иногда прогноз сам начинает влиять на реальность.
Представьте: в мессенджерах распространяется слух, что со следующего месяца сахар, гречка и подсолнечное масло резко подорожают. Никто не знает, откуда появилась информация, но пересланное сообщение уже выглядит убедительнее, чем любые официальные разъяснения.
Люди идут в магазин и покупают продукты впрок. Кто-то берёт две упаковки, кто-то — десять. Через некоторое время полки действительно начинают пустеть.
Продавцы и поставщики видят ажиотажный спрос. Если запасы ограничены, растут перебои с поставками, а в отдельных условиях появляются возможности для повышения цен. Бизнес начинает закладывать в расчёты ожидаемое удорожание закупок и логистики.
Так страх перед будущим повышением цен способен сам подтолкнуть цены вверх.
Разумеется, не всякая паническая закупка автоматически разгоняет инфляцию. На цены влияют и производство, и импорт, и издержки компаний, и политика государства. Но массовые действия покупателей могут усилить уже существующий дисбаланс спроса и предложения.
Получается парадокс: каждый человек действует вполне рационально с точки зрения собственного кошелька — хочет купить сегодня дешевле, — но когда так поступают тысячи людей одновременно, последствия могут оказаться противоположными ожидаемым.
Инфляционные ожидания — это не просто страх подорожания. Иногда это механизм, с помощью которого страх начинает менять поведение покупателей и продавцов, а через него — и сам рынок.
6. Главный счётчик: что происходит с вашими доходами
Считать подорожавшие сосиски, конечно, полезно. Но превращать каждый поход в магазин в маленькую экономическую трагедию — занятие утомительное.
Гораздо важнее ответить на другой вопрос: успевают ли ваши доходы за ростом цен?
Для этого нужно сопоставить личную инфляцию с изменением зарплаты, чистой прибыли бизнеса или другого регулярного дохода.
Допустим, за год ваша личная корзина подорожала на 12%, а доход увеличился на 20%.
На первый взгляд всё очевидно: вы стали получать больше, значит, стали богаче. И в данном случае это действительно так — ваш доход вырос быстрее стоимости привычной корзины. Покупательная способность увеличилась.
Но важно не путать проценты роста доходов с реальным приростом покупательной способности.
Если корзина подорожала на 12%, а доход вырос на 20%, то относительное изменение покупательной способности составит примерно:То есть на ту же сумму дохода теперь можно купить примерно на 7,1% больше такой корзины, чем год назад.
А теперь другой сценарий: корзина подорожала на 12%, а ваш доход вообще не изменился.
Формально вы получаете те же купюры. На банковский счёт приходит привычная сумма, цифры в трудовом договоре не изменились, а работодатель ничего не урезал.
Но покупательная способность дохода снизилась примерно на 10,7%:Почему не на все 12%? Потому что рост цен и изменение покупательной способности рассчитываются относительно разных базовых величин. В повседневной речи подобное снижение часто округляют и описывают как потерю примерно 12% покупательной способности, но математически результат немного другой.
Есть ещё одна оговорка: если у вас одновременно выросли расходы на лечение, появились дети, изменился маршрут до работы или пришлось снимать более дорогое жильё, реальное финансовое положение может ухудшиться даже при росте дохода.
Поэтому полезно следить за тремя показателями:
- Номинальный доход — сколько рублей вы получаете.
- Личная инфляция — насколько подорожала ваша привычная корзина.
- Реальная покупательная способность — сколько товаров и услуг вы можете позволить себе на свой доход.
Первый показатель отвечает на вопрос, сколько у вас денег. Второй — как быстро дорожает ваша жизнь. Третий — что в действительности происходит с вашим уровнем благосостояния.
Именно третий показатель заслуживает особого внимания.
Что со всем этим делать?
Победить инфляцию в одиночку невозможно. Для этого не хватит ни силы воли, ни скидочных купонов, ни умения покупать гречку по акции. Цены зависят от множества факторов, на которые отдельный покупатель повлиять не может.
Но можно перестать быть её пассивной жертвой и научиться защищать собственный бюджет.
1. Не храните все деньги «под матрасом»
Наличные дома удобны как небольшой резерв на непредвиденные случаи. Но если хранить там все накопления годами, деньги постепенно теряют покупательную способность.
Представьте, что сегодня на определённую сумму можно купить продуктовую корзину целиком, а через несколько лет — только три четверти той же корзины. Номинально деньги никуда не исчезли, но их возможностей стало меньше.
В периоды высокой ключевой ставки банковские накопительные счета и вклады могут помогать компенсировать рост цен. Однако сравнивать стоит не только рекламную ставку, но и фактическую доходность после налогов, условия снятия средств и ожидаемую инфляцию.
Главное — понимать разницу между сохранением суммы на счёте и сохранением покупательной способности.
2. Изучите инструменты защиты от инфляции
На фондовом рынке существуют облигации федерального займа с индексируемым номиналом — ОФЗ-ИН. Их номинальная стоимость привязана к официальному индексу потребительских цен, а инвестор также получает купонный доход.
Звучит как финансовый зонтик на случай дождя из растущих цен. Но, как и у любого инструмента, здесь есть особенности.
Рыночная цена облигации может меняться, а при продаже до погашения инвестор может получить меньше вложенного. Доходность зависит от цены покупки, условий выпуска, купонных выплат и налогов. Поэтому ОФЗ-ИН нельзя воспринимать как универсальную гарантию сохранения капитала при любых обстоятельствах.
Перед покупкой важно разобраться в сроке обращения бумаги, механизме индексации и собственной инвестиционной цели.
Инструмент должен соответствовать вашим задачам, а не просто красиво звучать в разговоре о защите от инфляции.
3. Инвестируйте в собственную квалификацию
Есть актив, который не лежит на банковском счёте и не помещается в инвестиционный портфель, но при этом способен существенно повлиять на ваш будущий доход. Это профессиональные навыки.
Новые компетенции, опыт, способность решать сложные задачи, умение работать с технологиями и управлять проектами повышают шансы претендовать на более высокую зарплату или развивать прибыльный бизнес.
Разумеется, рост квалификации не гарантирует автоматического повышения дохода. На заработки влияют спрос на профессию, состояние рынка труда, регион, конкуренция и множество других факторов.
Но в отличие от попыток угадать следующий скачок цен, развитие востребованных навыков — это способ расширять собственные возможности влиять на доход.
Инфляция может уменьшить покупательную способность ваших денег. Но рост квалификации способен увеличить сумму, которую вы зарабатываете, и тем самым дать вам больше пространства для манёвра.
Именно поэтому финансовая устойчивость строится не на одном хитром инструменте, а на сочетании разумных расходов, продуманных накоплений и способности зарабатывать.
Вместо заключения
Инфляция — не абстрактная цифра из новостной сводки. Она проявляется в конкретных решениях: купить сыр подешевле, отказаться от очередной подписки, отложить ремонт или пересмотреть планы на отпуск.
Официальная статистика нужна, чтобы понимать общую картину происходящего в экономике. Личный индекс помогает увидеть, как эта картина отражается именно на вашем кошельке.
И чем лучше вы понимаете структуру собственных расходов, тем проще отличить реальное подорожание от сезонных колебаний, заметить скрытое уменьшение упаковки и разобраться, почему денег стало хватать на меньшее.
В конце концов, финансовая грамотность начинается не с покупки сложного биржевого инструмента и не с попытки обыграть рынок. Иногда она начинается с гораздо более простого действия: внимательно посмотреть на чек и задать себе правильный вопрос.
А вы уже считали свой личный индекс инфляции? Какой продукт или услуга стали рекордсменами по подорожанию в вашем чеке за последний год? Делитесь наблюдениями в комментариях — проверим, чья гречка оказалась самой дорогой.